
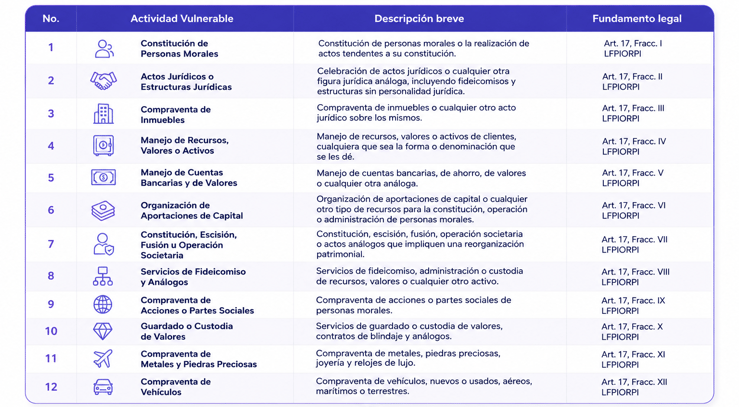
Son sujeto obligado ante el SAT en materia de Actividades Vulnerables quienes realizan, de forma habitual o profesional, alguna de las actividades enumeradas en el Artículo 17 de la LFPIORPI -entre ellas intermediación inmobiliaria, comercio de joyas y metales preciosos, blindaje de vehículos, comercio de obras de arte y emisión de tarjetas prepagadas- siempre que se superen los umbrales establecidos para cada actividad específica.
Uno de los errores más frecuentes entre negocios que realizan Actividades Vulnerables es no saber, con precisión, si están o no obligados a cumplir con la LFPIORPI. Este artículo explica el concepto de sujeto obligado, cómo identificar si tu negocio lo es, y qué consecuencias tiene no cumplir.
El Artículo 17 de la LFPIORPI enumera un conjunto de actividades económicas que, por su naturaleza, presentan un riesgo más elevado de ser utilizadas para el lavado de dinero. Entre las más conocidas se encuentran la intermediación en la compraventa de inmuebles, el comercio de joyas, relojes y metales preciosos, el blindaje de vehículos, el comercio de obras de arte, la emisión y comercialización de tarjetas de servicios o prepagadas, y la recepción de donativos, entre otras.
No basta con realizar ocasionalmente alguna de estas actividades: la ley exige que se realicen de forma habitual o profesional, y en la mayoría de los casos, que las operaciones superen ciertos umbrales establecidos (generalmente medidos en UMA) para que se active la obligación de identificar al cliente, conservar el expediente correspondiente y, en su caso, presentar el aviso ante el SAT.
El SAT, a través de la Administración Central de Asuntos Jurídicos de Actividades Vulnerables (ACAJAV), es la autoridad facultada para supervisar y sancionar a quienes, siendo sujeto obligado, no cumplen con sus obligaciones de identificación, conservación de expedientes o presentación de avisos. Las sanciones se calculan en UMA -no en salario mínimo, ni en UDIS- lo que las diferencia del régimen aplicable a entidades financieras.
Escenario ilustrativo con fines educativos — no corresponde a una empresa o expediente real.
Una joyería que ocasionalmente vende piezas de alto valor se pregunta si debe registrarse como sujeto obligado. Al revisar con su asesor legal el volumen y la frecuencia de sus operaciones de mayor valor a lo largo del año, concluyen que, aunque la mayoría de sus ventas son de bajo monto, un número suficiente de operaciones supera el umbral relevante de forma recurrente -no ocasional- lo que confirma que la joyería sí es sujeto obligado y debe registrarse en el Portal SPPLD.
¿Qué es una Actividad Vulnerable?
Es una actividad económica enumerada en el Artículo 17 de la LFPIORPI que, por su naturaleza, presenta mayor riesgo de ser utilizada para el lavado de dinero, como la intermediación inmobiliaria o el comercio de joyas y metales preciosos.
¿Quién sanciona a una Actividad Vulnerable que no cumple?
El SAT, a través de la Administración Central de Asuntos Jurídicos de Actividades Vulnerables (ACAJAV), es la autoridad facultada para supervisar y sancionar. La UIF recibe la inteligencia generada, pero no sanciona directamente a estos sujetos.
¿En qué unidad se calculan las multas para las Actividades Vulnerables?
En UMA (Unidad de Medida y Actualización), no en días de salario mínimo ni en UDIS, a diferencia del régimen aplicable a entidades financieras.
Determinar si un negocio es sujeto obligado requiere ir más allá de "¿realizo esta actividad?" y analizar con precisión la habitualidad y el volumen de las operaciones frente a los umbrales legales. Documentar ese análisis -incluso cuando la conclusión es que no se es sujeto obligado- protege a la empresa ante cualquier revisión futura.
¿No estás seguro si tu negocio es sujeto obligado como Actividad Vulnerable? Agenda una demo con Regcheq y resuelve esta duda con nuestro equipo especializado.

Oficial de cumplimiento: qué es y qué hace
05 oct 2026
Portal Antilavado (SPPLD): guía básica paso a paso
23 sep 2026

Due diligence en inmobiliarias: cómo prevenir el lavado de dinero
30 jul 2026

Comentarios