
La UIF publicó dos resoluciones que modifican los formatos de Avisos/Informes y el trámite de Alta y Registro ante el SAT. Fechas clave y qué significa para tu operación.
El 24 de septiembre de 2026, la Unidad de Inteligencia Financiera (UIF) publicó en el Diario Oficial de la Federación una resolución que modifica de fondo los formatos oficiales que usan quienes realizan Actividades Vulnerables para presentar sus Avisos e Informes ante el SAT. A la par, existe una segunda resolución —sobre el trámite de Alta y Registro en el Portal del SAT— que afecta específicamente a fideicomisos, agentes/agencias aduanales y a las nuevas personas facilitadoras en Mecanismos Alternativos de Solución de Controversias (MASC).
Son dos cambios distintos, con calendarios distintos, y conviene no mezclarlos. Aquí te explicamos cada uno.
La resolución reestructura los Anexos 1 al 16 y el Anexo A (fracciones arancelarias) de los formatos que ya conoces, y agrega dos anexos nuevos:
El cambio más relevante para el día a día de cualquier sujeto obligado es la identificación obligatoria del Beneficiario Controlador en prácticamente todos los formatos: ya no basta con capturar a la persona física o moral con la que se realiza el acto, hay que documentar quién está detrás — incluyendo cuántas figuras jurídicas existen entre el sujeto obligado y el beneficiario final.
También se formaliza el canal para el Aviso por sospecha dentro de las 24 horas siguientes a que el sujeto obligado sospeche o cuente con información basada en hechos o indicios de que los recursos de un acto u operación pudieran provenir de, o estar destinados a, la comisión de los Delitos de Operaciones con Recursos de Procedencia Ilícita — incluso si el acto u operación nunca llegó a celebrarse.
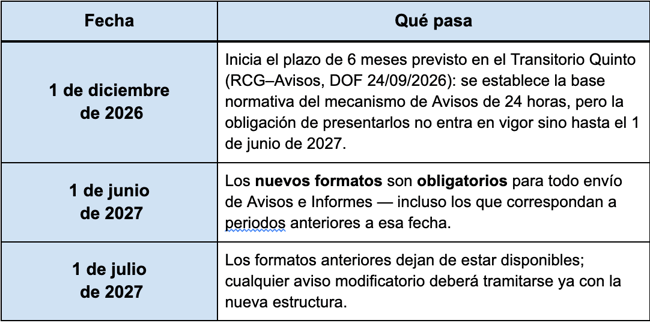
Un acuse "Rechazado" por inconsistencias en la información no libera de la obligación de presentar el Aviso ni interrumpe los plazos legales — la corrección y reenvío deben ser inmediatos.
De forma paralela, la UIF reestructuró el formato de Alta y Registro en el Portal del SAT (Anexos "A" y "B"), para incorporar de manera expresa a los sujetos obligados que las reformas de 2025 agregaron o redefinieron:
Esto es importante: el Alta y Registro es un trámite que cada sujeto obligado gestiona directamente en el Portal del SAT — no pasa por el mecanismo automatizado de envío de Avisos e Informes. Ninguna plataforma tecnológica, incluida la nuestra, puede tramitarlo por ti.
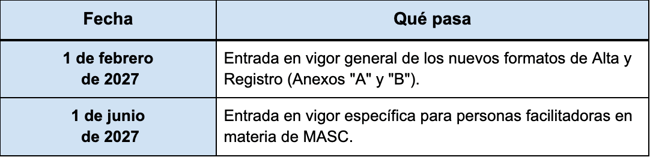
El punto que más vale la pena marcar en el calendario: si tu agencia aduanal, tu despacho, o el fideicomiso a través del cual operas ya está dado de alta ante el SAT antes del 1 de febrero de 2027, la norma exige tramitar primero una baja conforme a las Reglas de Carácter General, y de inmediato una nueva alta que identifique correctamente el carácter con el que operas. No es automático ni retroactivo: si no se hace este trámite, el registro no refleja la nueva clasificación.
En Regcheq entendemos que el cumplimiento no es estático. Las obligaciones evolucionan, las reglas cambian y las necesidades de las empresas también. Por eso, trabajamos continuamente en la evolución de nuestra plataforma para mantenerla alineada con el entorno regulatorio y ofrecerte las herramientas que necesitas para cumplir de manera sencilla y oportuna.
Nuestro equipo ya está trabajando en la adaptación de Regcheq a estos nuevos escenarios, para que nuestros clientes puedan seguir contando con una solución que evoluciona a la par de sus obligaciones y les permita estar preparados ante los cambios que vienen.


Comentarios