
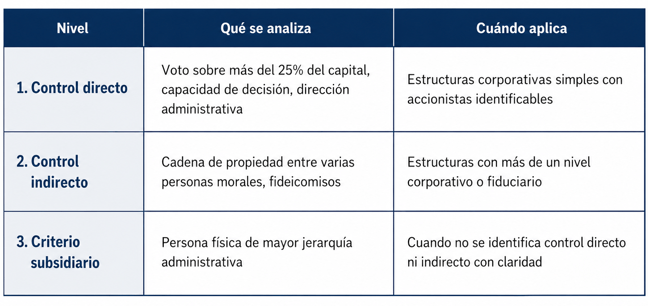
Identificar al beneficiario controlador de un cliente que es persona moral requiere un proceso en niveles: primero analizar el control directo (voto sobre más del 25% del capital social o capacidad de imponer decisiones), luego el control indirecto a través de estructuras corporativas o fideicomisos, y finalmente, si ninguno de los anteriores identifica a una persona física con claridad, documentar a quien ostente la mayor jerarquía administrativa dentro de la entidad.
Este artículo complementa la definición legal de beneficiario controlador con una guía operativa: los pasos concretos que debe seguir un equipo de cumplimiento para identificarlo y documentarlo correctamente frente a estructuras corporativas simples y complejas.
El primer análisis busca identificar a una persona física que, de forma directa, ejerza el voto sobre más del 25% del capital social, tenga capacidad de imponer decisiones en asambleas, o dirija la administración de la entidad. Cuando existe una persona física identificable bajo estos criterios, el proceso puede documentarse en este nivel.
Cuando la persona moral cliente forma parte de una estructura corporativa más compleja -por ejemplo, es propiedad de otra sociedad, o forma parte de un fideicomiso- es necesario analizar la cadena de propiedad hacia arriba hasta identificar a la persona física que, en última instancia, ejerce el control. Esto puede requerir revisar actas constitutivas de más de una entidad y, en el caso de fideicomisos, identificar tanto al fideicomitente como al fiduciario y a los fideicomisarios relevantes.
Cuando, después de un análisis razonable, no es posible identificar a una persona física bajo los criterios anteriores, la normativa establece un criterio subsidiario: documentar a la persona física de mayor jerarquía administrativa dentro de la entidad, dejando constancia del análisis que llevó a esa conclusión.
Escenario ilustrativo con fines educativos — no corresponde a una empresa o expediente real.
Imaginemos que un notario participa en la formalización de un fideicomiso. El fideicomitente es una empresa extranjera y el fiduciario es una institución financiera mexicana.
Al revisar la operación, el equipo de cumplimiento se encuentra con una dificultad: no es posible identificar de inmediato a la persona física que está detrás de la empresa extranjera.
¿Qué hacen? En lugar de detener el análisis, revisan la información desde dos frentes:
Así, aunque la estructura sea compleja y no sea evidente quién ejerce el control desde el inicio, el análisis permite ir siguiendo el rastro hasta entender quién está detrás de la operación y quién podría ejercer el control.
¿Cómo se identifica al beneficiario controlador en una estructura corporativa compleja?
Analizando la cadena de propiedad en niveles: primero el control directo sobre la entidad cliente, después el control indirecto a través de otras personas morales o fideicomisos, y solo si esto no arroja resultado claro, aplicando el criterio subsidiario de jerarquía administrativa.
¿Qué documentación se necesita para identificar al beneficiario controlador?
Actas constitutivas, registro de accionistas, y en el caso de fideicomisos, el contrato correspondiente que identifique a fideicomitente, fiduciario y fideicomisarios.
Identificar correctamente al beneficiario controlador no es un ejercicio de una sola pregunta al cliente, sino un proceso en niveles que debe adaptarse a la complejidad real de su estructura corporativa. Documentar cada nivel del análisis -incluso cuando se concluye que aplica el criterio subsidiario- es lo que sostiene un expediente ante una revisión.
¿Quieres automatizar la recopilación y verificación de beneficiario controlador para tus clientes persona moral? Agenda una demo con Regcheq.

Nuevos formatos para Avisos, Informes y Alta ante el SAT: lo que cambia si realizas Actividades Vulnerables
25 sep 2026
Portal Antilavado (SPPLD): guía básica paso a paso
23 sep 2026
¿Qué es el KYC y cómo implementarlo correctamente en México?
14 ago 2026

Comentarios