
En México, el lavado de dinero se refiere al proceso mediante el cual se busca ocultar o transformar el origen ilícito de recursos para darles una apariencia de legalidad. De manera general, este proceso se explica en tres etapas: colocación, estratificación e integración.
Su prevención está regulada principalmente por la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI). Dependiendo del sector y tipo de actividad, intervienen distintas autoridades, entre ellas la CNBV, como supervisor de las entidades financieras, y el SAT, en materia de Actividades Vulnerables.
El lavado de dinero afecta tanto a entidades financieras como a negocios que, sin ser bancos, realizan actividades consideradas de riesgo por la ley mexicana. Entender qué es, cómo opera y qué obligaciones existen es el primer paso para construir un programa de cumplimiento sólido -sea que tu empresa esté regulada por la CNBV o que realices una Actividad Vulnerable registrada ante el SAT.
Este artículo explica la definición legal, las etapas del proceso y las diferencias clave entre el marco aplicable a entidades financieras y el aplicable a Actividades Vulnerables, dos regímenes que con frecuencia se confunden entre sí.
Es la actividad que busca ocultar o disimular la naturaleza, origen, ubicación, propiedad o control del dinero y/o bienes obtenidos de forma ilegal.
Es decir, consiste en incluir en la economía formal activos de procedencia ilícita, dando la apariencia de legalidad.
En términos generales, el lavado de dinero consiste en dar apariencia de legitimidad a recursos que provienen de una actividad ilícita, de modo que puedan integrarse al sistema financiero o económico formal sin levantar sospechas. La legislación mexicana lo aborda desde dos frentes: el Código Penal Federal, que tipifica el delito de operaciones con recursos de procedencia ilícita, y la LFPIORPI, que establece obligaciones preventivas para quienes están en mayor contacto con este riesgo.
El lavado de activos inicia desde un delito precedente, por el cual se consiguen esos fondos de procedencia ilícita.
¿Cuáles son los principales delitos base o delitos precedentes
- Fraude al fisco o evasión fiscal.
- Contrabando.
- Tráfico de drogas.
- Propiedad intelectual (Falsificación).
- Malversación de fondos públicos.
- Cohecho.
- Tráfico de armas.
- Fraudes al sistema financiero.
- Entre otros...
El destino de los fondos nos indica dónde se deben tener controles de prevención del lavado de activos, ya que son las industrias donde más hay lavadores de dinero.
Entre ellos podemos mencionar:
- Cuentas bancarias e instrumentos financieros.
- Bienes inmuebles.
- Vehículos.
- Obras de arte.
- Joyas, metales y piedras preciosas.
- Activos virtuales.
El lavado de activos se realiza en 3 etapas:
Colocación: los recursos ilícitos ingresan al sistema financiero o económico, típicamente fraccionados en montos pequeños para evitar los umbrales de reporte.
Estratificación: se realizan múltiples transacciones -transferencias, compraventas, movimientos entre cuentas o jurisdicciones- con el objetivo de dificultar el rastreo del origen de los fondos.
Integración: los recursos, ya "limpios" en apariencia, se reinsertan en la economía formal a través de inversiones, bienes raíces u otros vehículos legítimos.
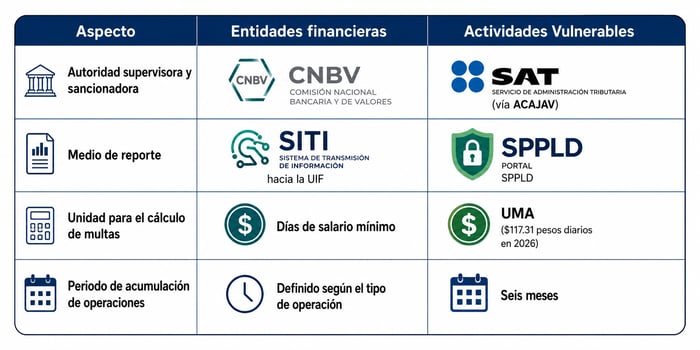
Un punto que genera confusión frecuente es asumir que todas las empresas obligadas responden a la misma autoridad. En realidad, México opera con dos regímenes paralelos: el de entidades financieras, supervisadas y sancionadas por la CNBV (con reportes que fluyen vía SITI hacia la UIF), y el de Actividades Vulnerables, donde el SAT -a través de la Administración Central de Asuntos Jurídicos de Actividades Vulnerables (ACAJAV)- es la autoridad supervisora y sancionadora, mientras que la UIF recibe la inteligencia generada y puede emitir listas de personas bloqueadas, pero no sanciona directamente a los sujetos obligados de Actividades Vulnerables.
- Fraccionamiento: Consiste en fraccionar o dividir en pequeños montos las transacciones para que aparenten ser aisladas. El objetivo es no generar sospechas y evitar controles de mayores montos de dinero. También se conoce como “Pitufeo” o “Smurfing”.
- Sociedad de Fachada: Consiste en construir sociedades legales que existen, pero que no cumplen con la actividad económica indicada en su giro. Se utiliza para dar apariencia de legalidad.
- Sociedad de Pantalla: Similar al anterior, pero estas si cumplen con la actividad señalada en su giro. Se usan para mezclar los fondos ilícitos con las ganancias obtenidas de forma lícita en su actividad de empresa.
- Testaferro: Es la persona que aparece como titular en un negocio, cuando en realidad solo presta su nombre a otro que es el verdadero negociador o contratante. Se usa para ocultar al verdadero dueño y así ocultar el origen de los fondos.
El lavado de dinero no solo afecta al sistema financiero y a la economía en general; también tiene consecuencias directas para las empresas que incumplen con sus obligaciones tanto de prevención como detección.
¿Cuál es la diferencia entre lavado de dinero y fraude?
El fraude es la obtención ilícita de recursos mediante engaño; el lavado de dinero es el proceso posterior para ocultar el origen ilícito de esos (o cualesquiera otros) recursos y darles apariencia legal. Puede haber lavado de dinero sin fraude previo -por ejemplo, con recursos provenientes de otros delitos- y fraude sin que necesariamente se lave el dinero obtenido.
¿Todas las empresas están obligadas a prevenir el lavado de dinero?
No todas, pero sí un grupo amplio: las entidades financieras reguladas por la CNBV y quienes realizan alguna de las Actividades Vulnerables enumeradas en el Artículo 17 de la LFPIORPI (inmobiliarias, joyerías, blindaje, arte, entre otras), siempre que superen los umbrales establecidos para cada actividad.
¿Qué autoridad sanciona a una Actividad Vulnerable que no cumple?
El SAT, a través de la Administración Central de Asuntos Jurídicos de Actividades Vulnerables (ACAJAV), es quien supervisa y sanciona a los sujetos obligados de Actividades Vulnerables. La UIF recibe la inteligencia generada, pero no sanciona directamente a estos sujetos.
¿Qué es la estratificación en el lavado de dinero?
Es la segunda etapa del proceso, en la que se realizan múltiples transacciones con el fin de dificultar el rastreo del origen ilícito de los recursos antes de reintegrarlos a la economía formal.
Entender el lavado de dinero como un proceso de tres etapas -y no como un evento aislado- ayuda a las entidades financieras y a las Actividades Vulnerables a diseñar controles que detecten patrones, no solo transacciones individuales. Igual de importante es saber con precisión qué régimen regulatorio aplica a tu operación, ya que las obligaciones, la autoridad y hasta la unidad de cálculo de las multas difieren sustancialmente entre entidades financieras y Actividades Vulnerables.
¿Quieres saber qué obligaciones específicas aplican a tu empresa y cómo automatizar su cumplimiento? Agenda una demo personalizada con Regcheq y evalúa junto a nuestro equipo el mecanismo adecuado para tu operación.


Due diligence en inmobiliarias: cómo prevenir el lavado de dinero
30 jul 2026

Automatización del cumplimiento PLD: reduce 80% tú trabajo manual
08 jul 2026

Los 6 errores más frecuentes al elegir un software de PLD en México
26 jun 2026

Cumplimiento PLD: ¿Oficial o Encargado? Conoce la diferencia
27 may 2026

Comentarios